 Carte fidélité
 Mollat Radio


Suggestions de mots clés
Suggestions de contenus éditoriaux
Chargement...
Suggestions littéraires
Chargement...
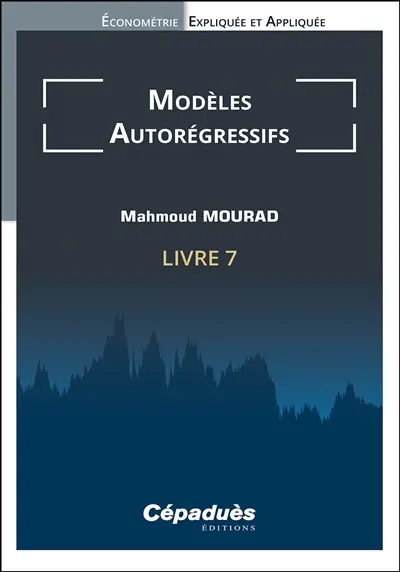
Une présentation des modèles autorégressifs. L'auteur évoque les quatre étapes de la méthodologie de Box-Jenkins, les équations de Yule-Walker, l’algorithme de Durbin ou encore la densité spectrale, et propose 28 exercices portant sur des données réelles. ©Electre 2026
Modèles Autorégressifs (AR)
Le Livre 7 a pour but d'analyser les modèles autorégressifs AR d'ordre p en respectant les quatre étapes de la méthodologie de Box-Jenkins, à savoir, identification, estimation, validation et prédiction. Les équations de Yule-Walker et l'algorithme de Durbin ont été exploités respectivement afin d'obtenir des estimations préliminaires des paramètres du modèle et d'expliciter la fonction d'autocorrélation partielle. Dans le cas d'un polynôme P (z) de p racines distinctes z., i= 1,..., p, un algorithme a été construit afin d'obtenir p éléments simples. Dans le cas où il y a une racine de P (z) d'ordre de multiplicité p, des preuves ont été effectuées concernant la représentation MA (oo) et la réponse impulsionnelle cumulée si un ou plusieurs chocs ont eu lieu aux temps différents. Dans le même contexte, une preuve a été effectuée pour déterminer la moyenne pondérée optimale d'un processus AR (1).
Plusieurs méthodes d'estimations ont été utilisées, à savoir la méthode MCO, l'approche conditionnelle et l'algorithme de Gauss-Newton. Puisque la densité spectrale vise l'aspect fréquentiel dans une série chronologique, plusieurs études, tant théoriques que pratiques, ont été effectuées. Vingt-huit exercices ont été proposés couvrant des thèmes tels les nombres annuels des crimes commis dans les états-américains Alabama, Alaska, Californie et Wyoming, l'évolution mensuelle des flux des arrivées à l'aéroport international de Beyrouth, le taux de chômage à Singapour, etc.
Paru le : 09/10/2026
Thématique : Economie générale
Auteur(s) : Auteur : Mahmoud Mourad
Éditeur(s) :
Cépaduès
Collection(s) : Non précisé.
Série(s) : Econométrie expliquée et appliquée
ISBN : 978-2-38395-327-2
EAN13 : 9782383953272
Reliure : Broché
Pages : 184
Hauteur: 24.0 cm / Largeur 16.0 cm
Épaisseur: 1.0 cm
Poids: 460 g